
US-Konto ohne US-Reise: Was remote geht und was nicht
Remote-Grenzen für US-Konten 2026: welche Anträge aus Deutschland startbar sind, welche Verifikationsstufe bleibt und wie Sie realistisch planen.
Ein bankkonto in usa eröffnen ist längst kein Technikproblem mehr. Entscheidend ist Compliance. Viele Nicht-Resident-Anträge lassen sich vollständig aus Deutschland aufsetzen, doch einzelne Produkte enden zwingend in einer Video- oder Präsenzverifikation. Wer diese Stufe in der Zeitplanung mitdenkt, plant realistisch; wer sie übersieht, verliert schnell Wochen oder Monate. Die Grenze verläuft nicht zwischen Anbietern, sondern zwischen Produkten. Genau hier liegt die realistische Remote-Grenze, und sie ist die wichtigste Information vor jedem Anbietervergleich.
Dieser Leitfaden erklärt, warum die Eröffnung heute ein Compliance-Thema ist, wie CIP (Customer Identification Program), TIN (Steueridentifikationsnummer) und risikobasierte Verifikation jeden Kontoantrag prägen und was die FinCEN-Ausnahme von 2025 erlaubt und was nicht. Sie erfahren, welche Anträge sich vollständig aus Deutschland starten lassen, wo Video oder Präsenz unvermeidbar bleiben und warum die Unterscheidung zwischen Konto und Kredit den Zeitplan verschiebt. Wir zeigen typische Fehler, offene Fragen und einen Fahrplan für ein bankkonto usa ohne wohnsitz. Die folgenden Hinweise sind eine allgemeine Einordnung, keine individuelle Rechts- oder Steuerberatung. TAXXIT Group begleitet als strategischer Langzeitpartner und öffnet die Tür zum amerikanischen Finanzsystem.
bankkonto in usa eröffnen: heute ein Compliance-Thema, kein Technikproblem
Die Frage, ob sich ein Bankkonto in den USA eröffnen lässt, ist 2026 selten ein Technikproblem. Sie ist eine Frage der Prüf- und Compliance-Anforderungen.
Der regulatorische Rahmen ist klar: Banken müssen vor der Kontoeröffnung eine Steueridentifikationsnummer (TIN) erheben und die Identität des Kunden risikobasiert verifizieren. Die Verfahren müssen dabei Kontotypen und Eröffnungswege berücksichtigen, wie das BSA/AML-Manual des FFIEC beschreibt. Ein Online-Antrag ist damit kein Freifahrtschein, sondern nur ein anderer Weg in dieselbe Prüfung.
Für die Planung ist das entscheidend: Die Grenze setzt nicht die Software, sondern das schriftliche, risikobasierte Prüfprogramm der einzelnen Bank. Zwei Antragsteller mit identischem Produkt können deshalb unterschiedliche Wege durchlaufen.
Die praktische Konsequenz: Nicht die Anzahl der Anbieter entscheidet über die Machbarkeit, sondern die Frage, welche Verifikationsstufe das gewünschte Produkt auslöst. Wer das vor dem Anbietervergleich klärt, vergleicht relevante Daten. Details zu institutsabhängigen Wegen finden Sie im Vergleich zu US-Bankkonten für deutsche LLC-Inhaber.
Dieser Artikel liefert allgemeine Orientierung. Ob eine konkrete Konstellation remote abbildbar ist, hängt von Aufenthalt, Steuerstatus, Geschäftstätigkeit, Eigentümerstruktur und Produkt ab und sollte mit qualifizierter Beratung geklärt werden.
CIP, TIN und risikobasierte Verifikation: die Regeln hinter jedem Kontoantrag
Jeder Kontoantrag durchläuft zuerst das Customer Identification Program (CIP): das schriftliche Programm jeder Bank, das festlegt, welche Daten erhoben, wie sie geprüft und wie Treffer bewertet werden. Es ist Teil des BSA/AML-Compliance-Programms und gesetzlich vorgeschrieben.
Die Taxpayer Identification Number (TIN) ist die steuerliche Kennnummer. Nach der Regel zählt dazu eine SSN, ITIN oder EIN (31 CFR § 1020.220). Für nicht in den USA ansässige Gründer kommen je nach Struktur EIN, ITIN oder eine andere Kennnummer infrage – welche Nummer die Bank konkret akzeptiert, hängt vom Institut und Produkt ab.
Die EIN ist damit der vorgelagerte Schritt und entscheidet über Tempo und Reibung im Antrag: ITIN beantragen als Deutscher erklärt Formular W-7, Dokumente und typische Fehler.
Die CIP-Regel verlangt, TIN-Informationen vor der Kontoeröffnung zu erhalten. Ohne abgeschlossene Identifizierung läuft kein Konto an; Dokumentenpaket und Verifikationsschritt sind der kritische Pfad und keine Nebensache.
Risikobasiert heißt differenziert: Die Verfahren richten sich nach Kontotyp, Eröffnungsweg und Kundenbasis (31 CFR § 1020.220). Dieselbe Bank darf online also andere Prüfschritte verlangen als in der Filiale.
Genau dieser Rahmen erklärt, warum die FinCEN-Ausnahme von 2025 nur einen Teil des Verfahrens betrifft.
Die FinCEN-Ausnahme von 2025: was sie erlaubt und was sie nicht ändert
Nach den Grundregeln zu CIP und TIN folgt der Blick auf die Ausnahme, die seit 2025 viele Diskussionen prägt.
Kern der Regelung: Die CIP TIN Exemption Order vom 27. Juni 2025 erlaubt Banken, die TIN von einem Dritten zu beziehen statt direkt vom Kunden.
Wichtigste Einschränkung: Geändert wird nur die Erhebungsquelle, nicht die Verifikationspflicht. Die in Abschnitt 2 beschriebenen CIP-Verfahren bleiben davon unberührt.
Optional, kein Anspruch: Institute dürfen die TIN weiterhin direkt erheben. Ein vollständig kontaktloses Verfahren lässt sich daraus nicht ableiten.
Enger Geltungsbereich: Erfasst sind Banken unter Aufsicht von OCC, FDIC, NCUA sowie der Federal Reserve, die der Order am 31. Juli 2025 beigetreten ist. Institute außerhalb dieser Aufsicht, darunter viele Fintechs, sind nicht abgedeckt.
Parallel verschärfen Institute ihre Adressprüfungen, wie der Beitrag zu US-Geschäftskonten und Adressprüfungen 2026 zeigt. Was das konkret für Anträge aus Deutschland bedeutet, klärt der nächste Abschnitt.
bankkonto usa eröffnen: welche Anträge sich vollständig aus Deutschland starten lassen
Das Basispaket entscheidet über die Startfähigkeit: EIN der Gesellschaft, gültiger Reisepass, belastbarer Adressnachweis, Gründungsdokumente wie Articles of Organization und Operating Agreement sowie, falls nötig, eine ITIN.
Startbar heißt vorbereitbar: Gründung, EIN-Beantragung und die Einreichung von Kontoanträgen bei Instituten mit digitalem Onboarding lassen sich vollständig aus Deutschland aufsetzen. Die EIN-Beantragung läuft ohne US-Sitz über Telefon, Fax oder Post, da das Online-Portal einen US-Bezug voraussetzt (IRS-Hinweise zu Formular SS-4). Ein bankkonto in usa eröffnen lässt sich damit remote starten, aber nicht zwingend remote abschließen.
Startbar ist jedoch nicht abgeschlossen. Nach der Einreichung folgt die Verifikationsstufe des Instituts. Dort entscheidet sich, ob der Vorgang remote endet oder einen Termin braucht.
Aus der Praxis: Gründung, EIN und Compliance-Koordination als ein Paket zu planen, hält die Unterlagen konsistent. Diese Reihenfolge, EIN/ITIN, Business Banking, Compliance-Koordination, begleitet die TAXXIT Group. Wer später Kreditprodukte einplant, findet Anschluss an Business Kreditkarte für die US-LLC: Welche Karten Nicht-Residenten realistisch bekommen.
Die Beiträge zur LLC-Gründung, zum EIN-Antrag und zu den Grundlagen von US-Bankkonten für Auslandsgesellschaften vertiefen die einzelnen Schritte.
Wo Video oder Präsenz unvermeidbar bleiben: Produkte mit eigener Verifikationsstufe
Was aus Deutschland startbar ist, ist deshalb noch nicht remote abgeschlossen. Für Kreditlinien, Kreditkarten, Unternehmensfinanzierungen sowie Investment- und Wertpapierkonten sehen viele Institute eine eigenständige Verifikationsstufe vor – ob und in welcher Form, bestimmt das jeweilige Institut. Welche Verifikationsform das Institut verlangt – ob digitale, notarielle oder persönliche Prüfung – ist den Produktbedingungen des jeweiligen Instituts zu entnehmen. Ob ein Antragsteller ohne US-Wohnsitz zugelassen ist und welcher Weg vorgesehen ist, entscheidet das jeweilige Institut und oft das konkrete Produkt. Prüfen Sie daher immer die Produkt- oder Institutsinformation, bevor Sie planen. Bei Beteiligungsstrukturen ist zusätzlich Das Konto: die 25-Prozent-Regel relevant. Wer Kreditkarten, Linien oder Rewards einplant, findet Anschluss an die Beiträge zu Business Credit und Kreditkartenprogrammen. Dieser Artikel behauptet nicht, welches Produkt zwingend Präsenz erfordert. Jede Aussage zu Bearbeitungsdauer oder produktspezifischer Verifikation braucht eine Quelle auf Bank- oder Anbieterebene.
Konto oder Kredit: warum die Definition den Zeitplan verschiebt
Genau hier wird die rechtliche Definition zum Planungsfaktor. Ein Kreditprodukt kann vollständig digital eingereicht werden und trotzdem eine zweite Prüfstufe auslösen. Der Antrag ist dann durch, das Konto aber noch nicht nutzbar.
Wer Kreditkarten, Kreditlinien oder Rewards einplant, nimmt diese Verifikationsstufe deshalb explizit in den Zeitplan auf. Sie gehört nicht als Nachtrag nach der Freischaltung in die Kalkulation, sondern als eigener Termin mit eigenem Vorlauf. Genau diese Reihenfolge entscheidet später darüber, ob Sie Wochen oder Monate einplanen.
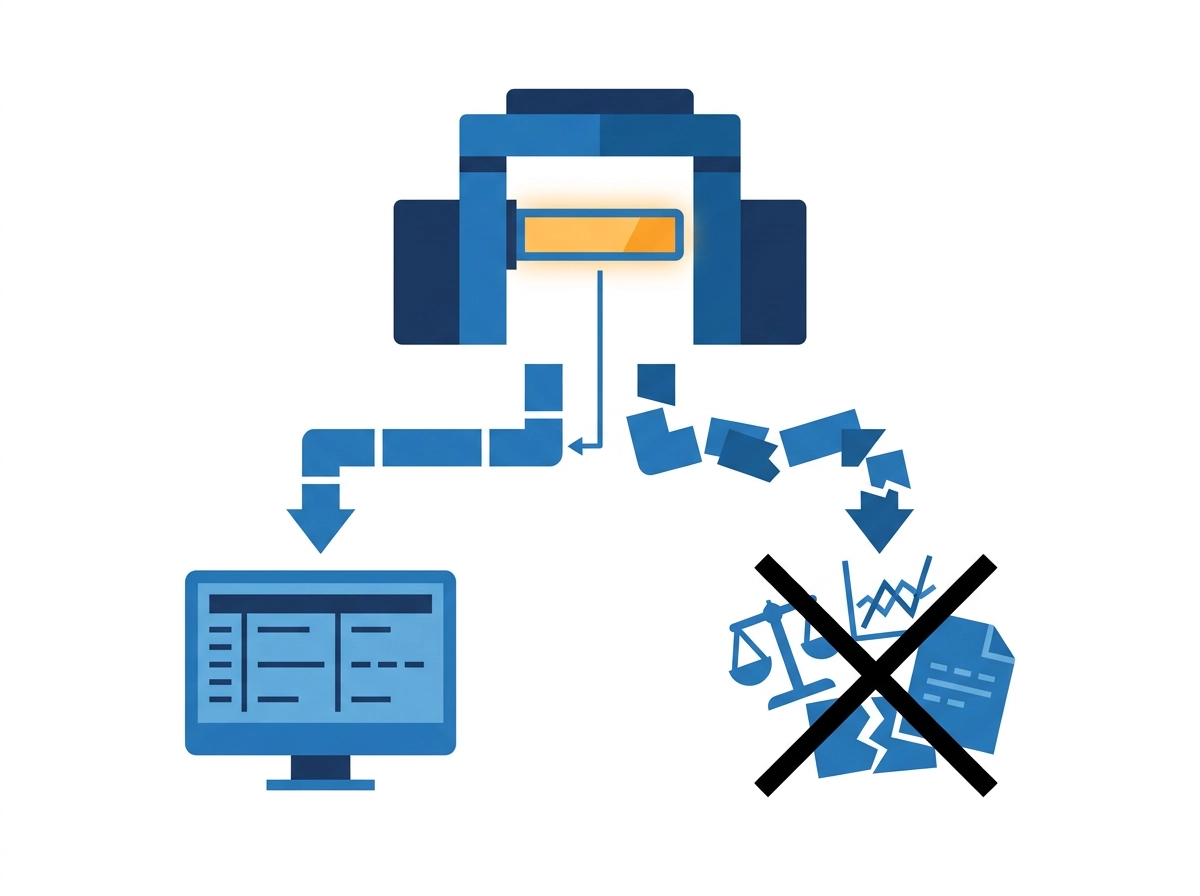
Die Remote-Grenze als Entscheidungskriterium vor dem Anbietervergleich
Klarheit über die Verifikationsstufe steht am Anfang, nicht am Ende der Anbieterauswahl. Wer zuerst Konditionen vergleicht, vergleicht Daten, die für den eigenen Fall nicht gelten.
Vier Fragen an jeden Anbieter:
Welche Verifikationsstufe löst das Produkt aus?
Welche Dokumente sind nötig?
In welcher Reihenfolge laufen die Schritte?
Welche Bearbeitungszeit wird genannt, und worauf stützt sich diese Angabe?
Zeit- oder Produktaussagen ohne belegbare Quelle auf Bank- oder Anbieterebene sind ein Warnsignal. Markieren Sie sie in der Planung als offene Frage, nicht als Fakt.
Prüfen Sie zusätzlich die Aufsicht: Steht das Institut unter Aufsicht von OCC, FDIC, NCUA oder der Federal Reserve? Wie Partnerbankmodelle von Fintech-Anbietern einzuordnen sind, lässt sich nicht pauschal beantworten und bleibt je Konstellation zu klären. Für Gesellschafter ohne US-Adresse zeigt der Beitrag US-Geschäftskonto für österreichische Unternehmer: Welche Banken und Fintechs ohne US-Adresse zugänglich sind, welche Institute zugänglich sind.
Für Compliance-Fragen und die laufende Betreuung eines US-Strukturaufbaus begleitet die Compliance-Koordination der TAXXIT Group Strukturen über die Gründung hinaus.
Zeitplanung: wie die Verifikationsstufe über Wochen oder Monate entscheidet
Ist die Remote-Grenze geklärt, wird sie zum Kalender.
Die Reihenfolge im Kalender folgt der Prüflogik: Gründung, EIN, Kontoantrag, Verifikationstermin, Freischaltung. Jeder Schritt setzt den vorherigen voraus; ein Kontoantrag ohne vorliegende EIN bleibt liegen.
Ein vollständiges Dokumentenpaket – wie in Abschnitt 4 beschrieben – wirkt direkt zeitsparend. Rückfrageschleifen aus widersprüchlichen Unterlagen können einen Vorgang erheblich verzögern; das ist eine Praxisbeobachtung, keine belegte Frist.
Jede konkrete Zeitangabe benötigt eine Quelle auf Bank- oder Anbieterebene.
Erfahrungsgemäß ist nicht die Prüfung selbst der langsamste Teil, sondern die Terminverfügbarkeit für Video- oder Präsenzverifikation – belastbare Zahlen dazu liegen nicht vor. Planen Sie diesen Termin früh ein.
Wer Kredit- oder Investmentprodukte anschließt, kalkuliert zusätzliche Schritte: Nach der ersten Freischaltung kann eine weitere Prüfung folgen. Für Kartenkonstellationen ohne SSN lesen Sie US-Kreditkarte als Nicht-Resident: Welche Karten ohne SSN wirklich zugänglich sind.
Häufige Fehler und offene Fragen vor dem Antrag
Wenn der Kalender steht, entscheidet die Vorbereitung darüber, ob er hält. Vier Fehler kosten regelmäßig Wochen.
Fehler 1: Die Verifikation nicht einplanen. Wer die Kontoeröffnung als Formalität behandelt, übersieht, dass genau die Verifikationsstufe remote zum Engpass wird. Sie gehört als eigener Termin in den Plan, nicht als Restposten.
Fehler 2: Die TIN-Ausnahme als Ausweisverzicht lesen. Die Order ändert nur die Erhebungsquelle (siehe Abschnitt 3); die Verifikationspflicht bleibt bestehen.
Fehler 3: Die Ausnahme auf jedes Institut übertragen. Wie in Abschnitt 3 beschrieben, gilt die Ausnahme nur für OCC-, FDIC-, NCUA- oder Federal-Reserve-beaufsichtigte Institute. Andere Institute fallen ausdrücklich nicht darunter, unabhängig davon, wie digital ihr Antrag wirkt.
Fehler 4: Mit unvollständigem Dokumentenpaket starten. Fehlende oder inkonsistente Unterlagen lösen separate Rückfragen aus, die den Vorgang erheblich verzögern können – als Praxisbeobachtung, nicht als belegte Frist.
Offen und bewusst nicht mit Vermutungen gefüllt: ob Fintech-Partnerbankmodelle von der Ausnahme profitieren, wie einzelne Institute Non-Resident-Anträge handhaben und welche belastbaren Zahlen zu Bearbeitungsdauern oder Ablehnungsquoten existieren. Diese Punkte gehören als Klärungsbedarf in Ihre Planung.
Auch hier gilt: allgemeine Einordnung, keine individuelle Rechts-, Steuer- oder Finanzberatung. Die passende Lösung hängt von Wohnsitz, Steuerstatus, Aktivität, Eigentümerstruktur und Produkt ab.
Fazit: Ihr Fahrplan für ein bankkonto usa ohne wohnsitz
Aus den genannten Fehlern folgt ein Fahrplan, der sich in fünf Schritten zusammenfassen lässt.
Schritt 1: Dokumentenpaket zuerst. EIN, Reisepass, Adressnachweis und Gründungsdokumente müssen vollständig und konsistent vorliegen (Details in Abschnitt 4).
Schritt 2: Verifikationsstufe klären. Klären Sie vor dem Anbietervergleich die Verifikationsstufe des gewünschten Produkts (Details in Abschnitt 7).
Schritt 3: Termin mit Puffer planen. Video- oder Präsenzverifikation ist häufig der eigentliche Engpass. Buchen Sie den Termin früh und rechnen Sie mit Wartezeit.
Schritt 4: Konto, Kredit und Compliance als Einheit denken. Der Aufbau ist kein isolierter Kontoantrag. Die TAXXIT Group begleitet US-Strukturen über die Gründung hinaus und öffnet die Tür zum amerikanischen Finanzsystem.
Schritt 5: Qualifizierte Beratung einholen. Machbarkeit und Zeitplan hängen von Wohnsitz, Steuerstatus, Aktivität und Produkt ab. Wer die Remote-Grenze kennt, spart Monate.