
Georgisches Bankkonto für Nicht-Residenten aus Österreich: Was 2026 wirklich funktioniert
Georgisches Bankkonto 2026: Aktuelle Anforderungen, CRS-Folgen und realistische Alternativen für österreichische Unternehmer.
Wer in Österreich nach alternativen Bankverbindungen sucht und dabei auf Georgien stößt, findet im Netz vor allem eines: enthusiastische Berichte aus den Jahren 2019 bis 2022, die ein unkompliziertes Offshore-Banking versprechen. Die Realität im Jahr 2026 sieht anders aus. Georgien ist dem Common Reporting Standard (CRS) beigetreten, der erste Datenaustausch fand 2023 statt, und mehrere georgische Banken haben ihre Anforderungen für Nicht-Residenten seither spürbar verschärft.
Dieser Artikel richtet sich an österreichische Unternehmer, die ernsthaft prüfen, ob ein Bankkonto eröffnen in Österreich oder im Ausland für ihre Situation sinnvoll ist und dabei Georgien auf der Liste haben. Er beantwortet nüchtern, welche Banken heute noch zugänglich sind, ob ein Fernzugang überhaupt funktioniert, welche Dokumente konkret benötigt werden und für wen sich der Aufwand überhaupt lohnt. Am Ende des Artikels steht keine Empfehlung für einen einfachen Weg, sondern eine realistische Einschätzung dessen, was 2026 tatsächlich möglich ist und was nicht.
Warum georgisches Banking attraktiv klingt und warum die meisten Quellen dazu veraltet sind
Georgien galt lange als einer der wenigen Staaten, in denen ein Nicht-Resident ein Bankkonto eröffnen konnte, ohne Wohnsitz, Firmensitz oder persönliche Vorsprache vorweisen zu müssen. Niedrige Einstiegshürden, englischsprachige Online-Banking-Oberflächen und die damalige Nicht-Mitgliedschaft im automatischen Datenaustauschsystem CRS machten georgische Konten für österreichische Unternehmer zu einer ernsthaft diskutierten Option.
Das Problem: Der Großteil der heute noch in Suchmaschinen rankenden Inhalte zu diesem Thema stammt aus 2020 und 2021. Diese Artikel beschreiben eine regulatorische Wirklichkeit, die seit 2023 nicht mehr existiert. Georgien ist dem Common Reporting Standard beigetreten, der erste automatische Datenaustausch fand 2023 statt, und beide großen georgischen Banken haben ihre Anforderungen für Nicht-Residenten seither erheblich verschärft.
Wer heute auf Basis dieser veralteten Quellen recherchiert, eine Reise nach Tiflis plant oder Dokumente zusammenstellt, riskiert vermeidbaren Aufwand und eine Ablehnung ohne Angabe von Gründen. Das gilt besonders, wenn die Entscheidung für ein georgisches Konto aus einem steuerlichen oder Datenschutzmotiv heraus getroffen wird, denn genau dieser Vorteil ist weggefallen.
Wer sich gleichzeitig fragt, welche internationalen Finanzoptionen für europäische Unternehmer wirklich strategischen Mehrwert bieten, findet im Vergleich von deutschen, amerikanischen und internationalen Kreditkarten nach Gebühren, Kreditaufbau und Nutzenprofil einen sinnvollen Ausgangspunkt für die breitere Perspektive.
Dieser Artikel analysiert nüchtern, was sich konkret geändert hat, welche Institute heute noch relevant sind und für wen ein georgisches Bankkonto unter den aktuellen Bedingungen überhaupt noch eine sinnvolle Option darstellt.
Was sich seit 2023 grundlegend verändert hat: CRS-Beitritt und seine Folgen
Der entscheidende Einschnitt kam 2023, und er betrifft direkt, was georgisches Banking für österreichische Steueransässige bedeutet.
Was CRS bedeutet: Der Common Reporting Standard ist der internationale Standard der OECD für den automatischen Austausch von Finanzkontodaten zwischen nationalen Steuerbehörden. Teilnehmende Länder verpflichten ihre Banken, Kontoinformationen ausländischer Steueransässiger zu erheben und jährlich an die jeweils zuständige Steuerbehörde zu übermitteln.
Georgiens Beitritt und seine Konsequenz: Georgien verpflichtete sich 2023 zur CRS-Teilnahme. Der erste Datenaustausch fand 2023 statt und erfasste Kontodaten aus dem Steuerjahr 2022. Das bedeutet konkret: Die österreichische Finanzbehörde erhält seither automatisch Informationen über georgische Konten, die österreichische Steueransässige halten. Der frühere Datenschutzvorteil, der Georgien für viele Nicht-Residenten überhaupt erst interessant machte, existiert nicht mehr.
Wer ein georgisches Konto bisher als diskrete Parallelstruktur betrachtet hat, muss diese Annahme revidieren. Das Konto erscheint in der Steuerinformation, genau wie ein Konto in Deutschland oder der Schweiz. Wer sich für die strukturellen Unterschiede zwischen georgischen und US-amerikanischen Unternehmensstrukturen interessiert, findet im Artikel zur Firmengründung in Georgien im Vergleich zur US-Struktur eine ergänzende Einordnung.
Parallel verschärfte KYC-Prozesse: Zeitgleich mit dem CRS-Beitritt haben georgische Banken ihre KYC-Anforderungen (Know Your Customer, d. h. die systematische Prüfung von Identität und Mittelherkunft neuer Kunden) erheblich ausgeweitet. Nicht-Residenten, die vor 2023 ohne größere Hürden Fernkonten eröffneten, berichten seitdem von Ablehnungen ohne Begründung oder schlicht von ausbleibenden Rückmeldungen auf Anträge. Zwei unabhängige Entwicklungen, CRS und KYC-Verschärfung, treffen gleichzeitig auf dieselbe Zielgruppe.
Welche georgischen Banken für Nicht-Residenten heute noch relevant sind
Die verschärften KYC-Anforderungen treffen auf eine Bankenlandschaft, die von zwei Instituten dominiert wird: Bank of Georgia und TBC Bank. Beide sind an der London Stock Exchange notiert, Bank of Georgia sogar im FTSE 100. Dieses Listing unterwirft beide Banken der FCA-Aufsicht und internationalen Governance-Standards, was sich direkt auf das Onboarding auswirkt: strengere Prüfprozesse, umfangreichere Dokumentationsanforderungen und eine merklich geringere Risikobereitschaft gegenüber Nicht-Residenten ohne nachweisbaren Georgien-Bezug.
Grundsätzlich bieten beide Banken mehrsprachige Online-Plattformen und schließen Nicht-Residenten-Konten nicht kategorisch aus. Die Bedingungen haben sich jedoch seit 2021 erheblich verschärft. Ein Antrag, der vor drei Jahren routinemäßig durchlief, kann heute ohne detaillierte Begründung abgelehnt werden.
Was kleinere Institute betrifft: Es existieren georgische Regionalbanken mit potenziell flexibleren Kriterien. Verlässliche, aktuelle Informationen zu deren Nicht-Residenten-Onboarding sind öffentlich jedoch kaum dokumentiert. Wer auf Basis von Foreneinträgen oder veralteten Blogbeiträgen an ein kleineres Institut herantritt, handelt auf ungesicherter Grundlage.
Die praktische Konsequenz ist klar: Ohne belastbare, aktuelle Informationen zu einem konkreten Institut sollte kein Antragsprozess gestartet werden, und erst recht keine Reise geplant werden. Wer bereits weiß, welche Bankstruktur zu seiner Situation passt, findet im Leitfaden US-Bankkonto ohne Wohnsitz einen strukturierten Vergleichsrahmen. Einen breiteren Überblick, welche Konten welche Aufgaben übernehmen, bietet unsere Übersicht zu US-Banken.
Fernzugang oder persönliche Vorsprache: Was in der Praxis funktioniert
Die verschärften Anforderungen bei Bank of Georgia und TBC Bank betreffen nicht nur die Dokumentation, sondern auch den Zugangsweg selbst.
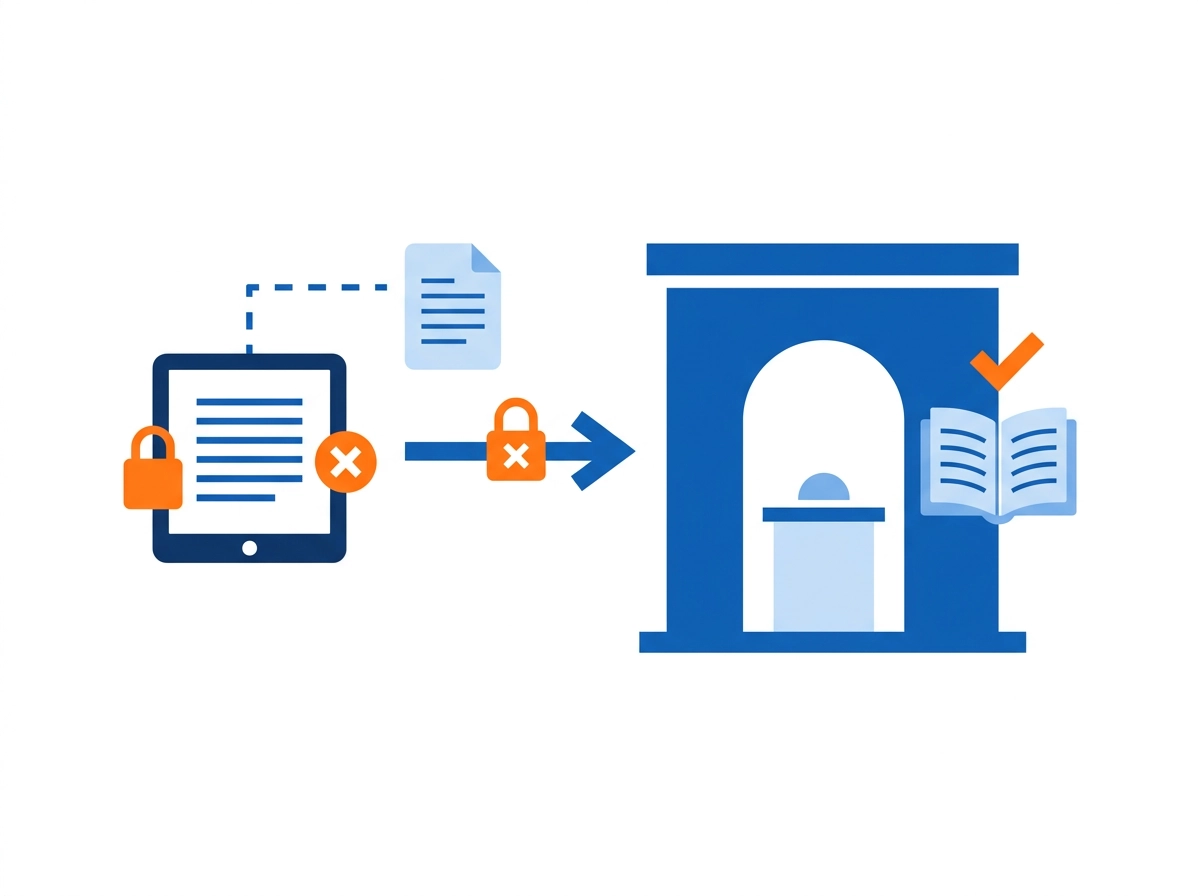
Vollmacht funktioniert in der Praxis kaum noch. Georgische Banken erlaubten traditionell die Kontoeröffnung durch einen bevollmächtigten lokalen Vertreter. Seit 2023 hat sich dieser Weg als unzuverlässig erwiesen: Anträge werden abgelehnt, oder Institute akzeptieren das Verfahren schlicht nicht mehr. Keine der aktuell verfügbaren Quellen belegt einen funktionierenden Vollmachtsprozess bei einem der beiden großen Bankinstitute.
Remote-Onboarding ist kein gesicherter Prozessweg. Ein vollständig digitales Onboarding für Nicht-Residenten existiert bei Bank of Georgia und TBC Bank nicht als verlässliche Option. Beide Institute priorisieren ausdrücklich die persönliche Vorsprache; alternative Zugangswege werden als Ausnahme, nicht als Standard behandelt.
Persönliche Anwesenheit bleibt der einzig verlässliche Weg. Wer mit gültigem Reisepass und ausgefüllten KYC-Formularen persönlich in einer Filiale erscheint, hat eine realistische Chance auf Bearbeitung. Österreichische Staatsbürger benötigen kein Visum für Georgien und können bis zu 365 Tage visumfrei einreisen. Die formale Hürde ist also niedrig.
Die eigentliche Frage ist das Aufwand-Nutzen-Verhältnis. Reise, Unterkunft und Zeitverlust summieren sich schnell auf mehrere Hundert Euro und mehrere Tage, ohne dass eine Kontoeröffnung garantiert ist. Die Bearbeitungszeit nach persönlicher Vorsprache beträgt laut aktuellen Angaben bis zu zwei Wochen. Wer keinen konkreten wirtschaftlichen Bezug zu Georgien hat, sollte diesen Aufwand gegen den tatsächlichen Nutzen des Kontos abwägen, bevor er bucht.
Welche Dokumente österreichische Unternehmer konkret brauchen
Wer persönlich nach Tiflis reist, sollte die Dokumentation bereits vor der Abreise vollständig zusammenstellen, nicht erst vor Ort.
Reisepass ist das primäre Identifikationsdokument. Für ein Privatkonto bei persönlicher Vorsprache reicht er als Basisnachweis. Allein ist er seit der regulatorischen Verschärfung jedoch nicht mehr ausreichend.
Nachweis der Mittelherkunft (englisch: source of funds) ist für Nicht-Residenten heute Standard. Georgische Banken erwarten typischerweise aktuelle Kontoauszüge, Steuerbescheide oder Belege über Unternehmenseinkünfte. Österreichische Unternehmer können hierfür beispielsweise den österreichischen Einkommensteuerbescheid oder Kontoauszüge eines bestehenden österreichischen Bankkontos (bank account) vorlegen. Die Dokumente sollten auf Englisch übersetzt oder zumindest mit einer englischsprachigen Zusammenfassung versehen sein, da das Bankpersonal in der Regel auf Englisch kommuniziert und Formulare englischsprachig sind.
Einige zentrale Begriffe, die bei der Kontoeröffnung (account opening) relevant sind: bank account für Bankkonto, account opening für Kontoeröffnung, power of attorney für Vollmacht. Wer mit diesen Begriffen vertraut ist, navigiert Formulare und Bankgespräche deutlich sicherer.
Für Geschäftskonten gelten weitergehende Anforderungen. Österreichische GmbH- oder Einzelunternehmerstrukturen erfordern Gesellschaftsdokumente wie Handelsregisterauszüge und Satzungsunterlagen. Vollständige, öffentlich zugängliche Anforderungslisten existieren für diesen Fall nicht; die jeweilige Bank legt den Dokumentenumfang individuell fest.
Ein kritischer Hinweis: Keine Dokumentenkombination sichert die Kontoeröffnung zu. Die endgültige Entscheidung liegt beim jeweiligen Institut und kann ohne Angabe von Gründen negativ ausfallen. Wer parallel eine strukturell verlässlichere Bankinglösung prüfen möchte, findet in unserem Artikel US-LLC aus Österreich gründen: Rechtsform, Bundesstaat und erster Schritt einen dokumentierten Alternativweg mit klar definierten Anforderungen.
Für wen ein georgisches Bankkonto heute noch sinnvoll ist und für wen nicht
Wer nach der Dokumentenfrage entscheiden muss, ob der Aufwand sich lohnt, braucht klare Kriterien.
Sinnvoll ist ein georgisches Konto für Unternehmer mit aktivem wirtschaftlichem Georgien-Bezug: Kunden, Lieferanten oder laufende Geschäftsbeziehungen im Land. Dieser Kontext liefert der Bank einen nachvollziehbaren Onboarding-Grund und erhöht die Wahrscheinlichkeit einer erfolgreichen Eröffnung spürbar. Sinnvoll ist es außerdem als Ergänzungskonto für Personen, die ohnehin eine Georgienreise planen und die persönliche Vorsprache ohne gesonderten Reiseaufwand erledigen können.
Nicht sinnvoll ist ein georgisches Konto als Instrument zur steuerlichen Gestaltung. Seit dem CRS-Beitritt übermitteln georgische Banken Kontodaten automatisch an österreichische Finanzbehörden. Steuerliche Anonymität existiert nicht mehr, und wer ein georgisches Konto aus diesem Motiv eröffnet, erreicht das Gegenteil von Diskretion: zusätzlichen Erklärungsaufwand gegenüber dem österreichischen Finanzamt.
Nicht sinnvoll ist es auch als unkomplizierte Alternative zum gewohnten Bankkonto aus Österreich, wenn weder ein Georgien-Bezug besteht noch eine Reise geplant ist. Ohne beides fehlt die Grundlage für eine realistische Erfolgsaussicht.
Die entscheidende Einordnung: Ein georgisches Konto kann ein sinnvoller Baustein in einer durchdachten internationalen Bankingstrategie sein, aber kein Ersatz dafür. Unternehmer, die strukturelle Stabilität, klare Compliance-Pfade und internationale Funktionsfähigkeit suchen, sollten georgisches Banking als eine Option unter mehreren betrachten, die eine sachliche Prüfung verlangt, keine vorschnelle Entscheidung.
US-Banking als strukturell stabilere Alternative für internationale Unternehmer
Wer an diesem Punkt festgestellt hat, dass ein georgisches Konto für ihn keinen klaren Mehrwert bietet, steht vor einer praktischen Folgefrage: Welche Alternative bietet vergleichbare internationale Reichweite bei verlässlicherer Prozessstruktur?
Das US-amerikanische Bankensystem liefert genau das. Der Zugang erfolgt über eine US-LLC (Limited Liability Company, eine US-amerikanische Kapitalgesellschaft mit beschränkter Haftung) als rechtliche Basis. Darauf aufbauend wird ein EIN (Employer Identification Number, die steuerliche Identifikationsnummer für US-Unternehmen) beim IRS beantragt. Mit LLC-Gründungsunterlagen und EIN ist der Onboarding-Prozess bei einer US-Bank klar dokumentiert und reproduzierbar, nicht von der Tagesform eines Compliance-Sachbearbeiters abhängig.
Der entscheidende strukturelle Unterschied: US-Banken operieren innerhalb eines bundesweit geregelten Rahmens mit definierten KYC- und AML-Anforderungen. Was eine Bank braucht, ist überwiegend bekannt und vorbereitet werden kann. Das ist eine andere Ausgangslage als das aktuelle Nicht-Residenten-Onboarding in Georgien, das ohne öffentlich dokumentierte Entscheidungskriterien und mit erheblicher institutioneller Willkür funktioniert.
Hinzu kommt der strategische Mehrwert: Ein US-Geschäftskonto öffnet den Zugang zu US-Zahlungsdienstleistern, US-Kreditkarten und dem Aufbau einer US-Bonität, wie der Vergleich zwischen deutschen und US-Kreditkarten für internationale Gründer zeigt. Das ist keine einmalige Eröffnungsleistung, sondern eine skalierbare Infrastruktur.
TAXXIT Group begleitet internationale Unternehmer durch diesen Prozess: LLC-Gründung, EIN-Beantragung, Bankzugang und langfristiger Aufbau einer funktionsfähigen US-Finanzstruktur. Ob eine LLC die passende Struktur für Ihr Vorhaben ist, lässt sich mit dem LLC-Eignungscheck als erstem Schritt klären.
Wer heute ernsthaft über ein Auslandskonto nachdenkt, sollte Reiseaufwand nach Tiflis und ungesicherte Kontoeröffnungsaussichten gegen einen definierten US-Prozessweg abwägen, bevor er Zeit und Kosten investiert.
Fazit: Realistische Erwartungen vor dem ersten Schritt
Wer heute ein georgisches Bankkonto als Nicht-Resident aus Österreich eröffnen möchte, steht vor einer grundlegend anderen Realität als noch vor drei Jahren. Der CRS-Beitritt 2023, verschärfte Compliance-Anforderungen bei den LSE-notierten Großbanken und das faktische Ende zuverlässiger Fernzugangswege haben den Spielraum für Nicht-Residenten erheblich eingeengt.
Was bleibt: Die persönliche Vorsprache vor Ort ist der einzige Weg, der verlässlich funktioniert. Österreichische Staatsbürger können visumfrei nach Georgien einreisen, aber eine Reise rechtfertigt sich nur, wenn ein konkreter wirtschaftlicher Nutzen dahintersteht. Wer lediglich ein unkompliziertes Auslandskonto sucht, wird den Aufwand schwer amortisieren.
Was sich nicht mehr eignet: Georgien als steuerliche Gestaltungsoption zu betrachten ist seit dem ersten CRS-Datenaustausch nicht mehr realistisch. Österreichische Finanzbehörden erhalten seither automatisch Kontoinformationen. Ein georgisches Konto bietet keine steuerliche Diskretion mehr.
Für Unternehmer ohne direkten Georgien-Bezug ist eine strukturierte US-Bankingstrategie in vielen Fällen der planungssicherere Weg, weil Anforderungen, Prozesse und rechtliche Grundlagen klar dokumentiert sind.
Wichtiger Hinweis: Steuerliche und rechtliche Fragen rund um internationale Bankkonten hängen von individuellen Faktoren ab, darunter Steueransässigkeit, Unternehmensstruktur und Art der Geschäftstätigkeit. Dieser Artikel ersetzt keine qualifizierte Beratung durch einen Steuerberater oder Rechtsanwalt. Wer konkrete Schritte plant, sollte diese Fragen vor dem ersten Antrag klären.