
Firmengründung in Georgien: Steuern, Substanz und was das Virtual Zone-Modell für deutsche Freelancer bedeutet
VZP-Regime in Georgien: Was es für deutsche Gründer bedeutet, wann Steuerpflicht bestehen bleibt und welche Substanzanforderungen gelten.
Georgien gilt in vielen deutschsprachigen Finanzblogs als das Steuerparadies für digitale Unternehmer. Ein einfaches Unternehmenskonto, null Prozent Körperschaftsteuer, minimaler Aufwand bei der Gründung. Klingt verlockend, ist aber in der Praxis oft gefährlicher als gedacht. Denn was dabei regelmäßig fehlt, ist die entscheidende Frage: Wo lebst du eigentlich?
Die Firmengründung in Georgien ist grundsätzlich legitim und unter bestimmten Voraussetzungen steuerlich attraktiv. Das sogenannte Virtual Zone-Modell befreit qualifizierte IT-Dienstleister tatsächlich von georgischer Körperschaftsteuer auf ausländische Einnahmen. Nur schützt dieser georgische Steuervorteil niemanden vor der deutschen Steuerpflicht, solange die betreffende Person in Deutschland ansässig ist. Dieser Unterschied wird in den meisten deutschsprachigen Quellen entweder übergangen oder schlicht falsch dargestellt.
Dieser Artikel räumt mit diesen Missverständnissen auf. Du erfährst, wie das Virtual Zone-Regime tatsächlich funktioniert, welche Anforderungen das deutsche Steuerrecht an georgische Strukturen stellt, für wen das Modell wirklich geeignet ist und welche konkreten Schritte notwendig sind, damit eine solche Struktur compliant ist.
Warum das VZP-Modell in deutschsprachigen Quellen so oft falsch erklärt wird
Wer in deutschsprachigen Quellen nach einer Firmengründung in Georgien sucht, stößt schnell auf eine verlockende Formel: georgische LLC gründen, Virtual Zone Person (VZP)-Status beantragen, 0% Körperschaftsteuer auf ausländische IT-Einnahmen genießen. Was diese Darstellungen regelmäßig auslassen, ist der entscheidende Kontext: Diese Steuerbefreiung gilt auf georgischer Ebene. Für Gründer mit Wohnsitz in Deutschland ändert sich dadurch zunächst nichts an der deutschen Steuerpflicht.
Das häufigste Missverständnis lässt sich präzise benennen: Eine georgische LLC mit VZP-Status bedeutet nicht automatisch keine Steuerlast mehr. Wer in Deutschland ansässig ist, unterliegt nach § 1 EStG der unbeschränkten Einkommensteuerpflicht auf sein weltweites Einkommen, unabhängig davon, in welchem Land die Gesellschaft registriert ist. Die VZP-Befreiung schützt die georgische Gesellschaft vor georgischer Körperschaftsteuer. Das deutsche Finanzamt interessiert das nicht.
Dieser Unterschied wird in den meisten deutschsprachigen Artikeln zur Firmengründung in Georgien nicht klar gemacht. Auf der einen Seite steht die georgische Körperschaftsteuerbefreiung, ein legitimes Instrument des georgischen Steuerrechts für qualifizierte IT-Unternehmen. Auf der anderen Seite steht die deutsche unbeschränkte Einkommensteuerpflicht, die an die Person gebunden ist, nicht an die Gesellschaft. Beides existiert gleichzeitig, und keines hebt das andere auf.
Dieser Artikel erklärt, wann das VZP-Modell tatsächlich Sinn ergibt, nämlich bei echter Verlagerung des steuerlichen Wohnsitzes aus Deutschland oder bei operativer Substanz in Georgien. Und er zeigt, unter welchen Bedingungen die deutsche Steuerpflicht trotz georgischer Firmenkonstruktion vollständig bestehen bleibt. Wer beide Seiten versteht, kann eine informierte Entscheidung treffen. Wer nur eine Seite kennt, geht ein erhebliches steuerliches Risiko ein.
Wer parallel die Frage stellt, ob alternative internationale Strukturen besser zur eigenen Situation passen, findet im Leitfaden LLC gründen als Ausländer: So funktioniert die US-Firmengründung für internationale Unternehmer einen guten Einstiegspunkt.
Wichtiger Hinweis: Die in diesem Artikel dargestellten Informationen sind allgemeiner Natur und ersetzen keine individuelle steuerliche oder rechtliche Beratung. Für die persönliche Situation empfiehlt sich die Konsultation eines qualifizierten Steuerberaters mit internationalem Schwerpunkt.
Was ist das Virtual Zone-Modell in Georgien?
Das Virtual Zone Person (VZP)-Regime ist ein staatlich reguliertes Steuerprivileg, das Georgien gezielt für IT-Unternehmen geschaffen hat. Der Kern: Unternehmen mit VZP-Status zahlen 0% georgische Körperschaftsteuer auf Einnahmen, die aus dem Ausland stammen. Diese Regelung ist kein informelles Konstrukt, sondern ein offizielles Instrument des georgischen Steuerrechts, das über den Revenue Service, die nationale Steuerbehörde, verwaltet wird.
Wer qualifiziert sich?
Das Regime steht ausschließlich IT-orientierten Unternehmen offen. Qualifizierende Tätigkeiten umfassen unter anderem Softwareentwicklung, IT-Beratung, Webentwicklung und vergleichbare digitale Dienstleistungen. Entscheidend ist dabei die Art der Tätigkeit, nicht die Größe des Unternehmens: Auch Einzelpersonen, die eine georgische Gesellschaft gründen, können den Status beantragen.
Ausgeschlossen sind hingegen reine Handelsunternehmen, physische Dienstleistungsbetriebe und Unternehmen, deren Einnahmen hauptsächlich aus georgischen Inlandsquellen stammen. Ein Online-Shop, der Waren verkauft, oder eine Reinigungsfirma mit lokalen Kunden erfüllen die Anforderungen nicht.
Was der 0%-Satz konkret bedeutet
Die Steuerbefreiung bezieht sich ausschließlich auf ausländische Einnahmen. Sobald ein VZP-Unternehmen Kunden in Georgien bedient und damit georgisches Inlandseinkommen erzielt, unterliegen diese Einnahmen der regulären georgischen Körperschaftsteuer. Die Struktur ist also auf international tätige IT-Dienstleister zugeschnitten, deren Kundenstamm vollständig außerhalb Georgiens liegt. Zusätzlich fällt bei Gewinnausschüttungen eine Quellensteuer von 5% auf Dividenden an.
Registrierung und Voraussetzungen
Der VZP-Status wird nicht automatisch mit der Unternehmensgründung vergeben. Der Prozess läuft zweistufig ab: Zuerst wird eine georgische Gesellschaft, typischerweise eine შპს (vergleichbar mit einer deutschen GmbH), ordnungsgemäß registriert. Anschließend stellt das Unternehmen beim Revenue Service einen separaten Antrag auf VZP-Status, inklusive Beschreibung der Geschäftstätigkeit.
Wichtig: Das VZP-Regime ist kein Steuerschlupfloch, sondern ein reguliertes Instrument mit klaren Eintrittshürden. Wer den Status beantragt, sollte die Tätigkeitsbeschreibung sorgfältig formulieren und die Qualifikationsvoraussetzungen vorab durch einen lokal ansässigen Steuerberater prüfen lassen. Eine fehlerhafte Einordnung kann die Steuerbefreiung nachträglich gefährden.
Für internationale Unternehmer, die ihre Finanzstruktur strategisch aufbauen, lohnt sich übrigens auch ein Blick auf den Vergleich internationaler Kreditkartenoptionen, da die Wahl des richtigen Finanzprodukts eng mit der gewählten Unternehmensstruktur zusammenhängt.
Der entscheidende Fehler: Georgische Steuerfreiheit ist nicht gleich deutsche Steuerfreiheit
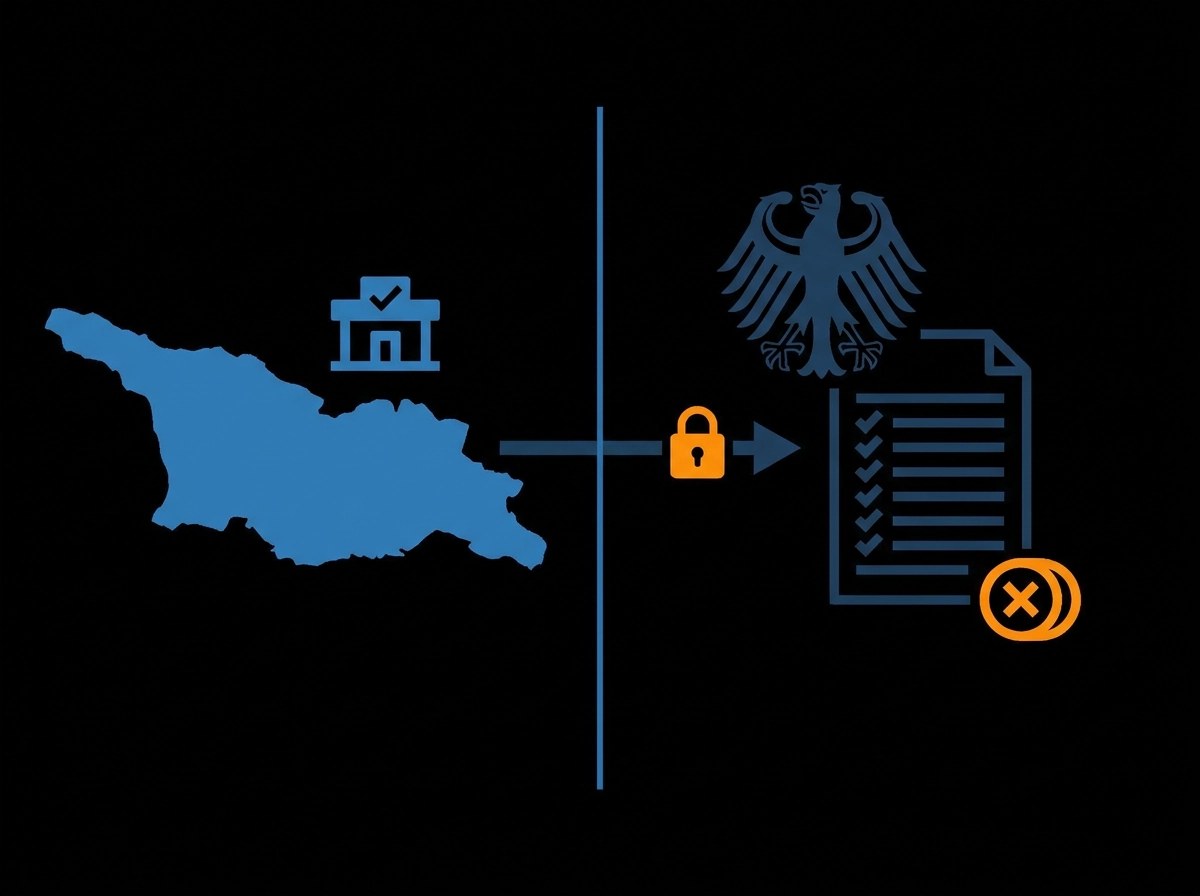
Das VZP-Regime befreit qualifizierte Gesellschaften von georgischer Körperschaftsteuer. Was es nicht tut: Es ändert nichts an der deutschen Steuerpflicht des Gründers.
Gemäß § 1 Abs. 1 EStG sind natürliche Personen, die in Deutschland einen Wohnsitz oder ihren gewöhnlichen Aufenthalt haben, unbeschränkt einkommensteuerpflichtig. Das bedeutet: Deutschland besteuert das gesamte Welteinkommen, unabhängig davon, in welchem Land eine Gesellschaft registriert ist oder welchen Steuerstatus sie dort hält. Eine georgische LLC mit VZP-Status ändert an dieser Rechtslage nichts.
Der entscheidende Punkt: Die georgische Steuerbefreiung ist eine Regelung des georgischen Steuerrechts. Sie bestimmt, dass eine qualifizierte Gesellschaft in Georgien keine georgische Körperschaftsteuer zahlt. Sie enthält keine Aussage über die Steuerpflicht der Gesellschafter in Deutschland, Österreich oder einem anderen Land. Beide Regelungen existieren unabhängig voneinander.
Das Berliner Freelancer-Szenario
Ein konkretes Beispiel macht den Fehler sichtbar: Ein IT-Freelancer mit Wohnsitz in Berlin gründet eine georgische LLC, beantragt den VZP-Status und stellt Rechnungen an ausländische Kunden über diese Gesellschaft. Er arbeitet weiterhin aus seiner Berliner Wohnung.
Das Ergebnis ist steuerrechtlich eindeutig. Der Freelancer hat seinen deutschen Wohnsitz nicht aufgegeben. Er ist weiterhin unbeschränkt steuerpflichtig in Deutschland. Die Einkünfte aus der georgischen Gesellschaft unterliegen der deutschen Einkommensteuer, sobald sie als Ausschüttung oder verdeckte Gewinnentnahme fließen oder die Gesellschaft als transparent behandelt wird. Die 0% georgische Körperschaftsteuer entfaltet gegenüber dem deutschen Finanzamt keinerlei Schutzwirkung.
Gewerbesteuer und Umsatzsteuer kommen hinzu
Neben der Einkommensteuer entstehen weitere Pflichten, sobald die Geschäftsleitung faktisch in Deutschland ausgeübt wird. Wer von Deutschland aus Entscheidungen trifft, Verträge schließt und Kunden betreut, riskiert, dass Deutschland den Ort der Geschäftsleitung als inländisch einstuft. Die Folgen: Gewerbesteuerpflicht und umsatzsteuerliche Registrierungspflichten in Deutschland, unabhängig vom Gesellschaftssitz in Tiflis.
Diese Kombination aus Einkommensteuer, potenzieller Gewerbesteuer und Umsatzsteuerpflicht zeigt, warum der häufig kommunizierte Vorteil der georgischen Struktur für in Deutschland ansässige Gründer in der Praxis nicht greift.
Wer diesen Fehler vermeiden will, sollte auch alternative Strukturen prüfen. Der Artikel Wyoming, Delaware oder Florida LLC: Welcher US-Bundesstaat passt zu deinem Geschäftsmodell? zeigt, welche Optionen für international tätige Gründer realistisch zur Verfügung stehen und worauf es bei der Strukturwahl ankommt.
Betriebsstätte und Substanz: Was das deutsche Steuerrecht von georgischen Strukturen verlangt
Dieses Risiko lässt sich auf einen zentralen Rechtsbegriff reduzieren: die Betriebsstätte.
Gemäß § 12 AO ist eine Betriebsstätte jede feste Geschäftseinrichtung, durch die eine unternehmerische Tätigkeit dauerhaft ausgeübt wird. Entscheidend ist dabei nicht, wo eine Gesellschaft registriert ist, sondern wo die tatsächliche Geschäftstätigkeit stattfindet. Die Stätte der Geschäftsleitung gilt kraft Gesetzes als primäre Betriebsstätte.
Wo entsteht die Betriebsstätte wirklich?
Nach § 10 AO liegt der Ort der Geschäftsleitung dort, wo der maßgebliche Wille der Gesellschaft tatsächlich gebildet wird. Neuere Rechtsprechung konkretisiert das weiter: Entscheidend ist, wo das gewöhnliche Tagesgeschäft regelmäßig ausgeübt wird, und ob dafür eine feste Geschäftseinrichtung mit rechtlich gesicherter Verfügungsmacht besteht.
Für georgische Strukturen bedeutet das: Wer von seinem Berliner Homeoffice aus Kundenangebote schreibt, Verträge verhandelt und operative Entscheidungen trifft, begründet eine Betriebsstätte in Deutschland, unabhängig davon, dass die Gesellschaft formal in Tiflis sitzt. Deutschland beansprucht damit das volle Besteuerungsrecht auf die erzielten Gewinne.
Was echte Substanz in Georgien erfordert
Eine georgische Gesellschaft erfüllt die Substanzanforderungen nur dann, wenn die operative Realität dem formalen Sitz entspricht. Das bedeutet konkret:
Physisches Büro in Georgien mit nachweisbarer Verfügungsmacht
Qualifizierte Mitarbeiter vor Ort, die eigenständig tätig sind
Tatsächliche Geschäftsentscheidungen, die in Georgien getroffen und dokumentiert werden
Nachweisbare operative Präsenz, etwa durch lokale Bankverbindungen, Verträge und Kommunikation
Ein Briefkastensitz, also eine georgische Adresse ohne Personal, ohne Büro und ohne lokale Entscheidungsstruktur, erfüllt diese Anforderungen nicht. Für deutsche Betriebsprüfer ist genau das ein klassischer Prüfanlass.
Fremdvergleichsgrundsatz und Transfer Pricing
Wer eine deutsche und eine georgische Gesellschaft parallel betreibt und Leistungen zwischen beiden verrechnet, unterliegt zusätzlich den deutschen Verrechnungspreisregeln. Der OECD-Standard und die deutschen Transfer-Pricing-Regelungen verlangen, dass konzerninterne Transaktionen dem Fremdvergleichsgrundsatz entsprechen, also so gestaltet sind, wie es unabhängige Dritte unter gleichen Bedingungen vereinbart hätten. Konstruktionen, die ausschließlich der Steuerverlagerung dienen und keine substanzielle Grundlage haben, werden steuerrechtlich nicht anerkannt.
Wer hingegen eine klar strukturierte internationale Unternehmensinfrastruktur aufbauen möchte, findet im Beitrag LLC gründen als Ausländer: So funktioniert die US-Firmengründung für internationale Unternehmer einen strukturierten Einstieg in eine Alternative, die regulatorisch belastbarer und international anerkannter ist.
Wann funktioniert das VZP-Modell tatsächlich – und für wen?
Substanz und Wohnsitz sind also die zwei tragenden Säulen des VZP-Modells. Doch selbst wer echte operative Präsenz in Georgien aufbaut, muss eine noch grundlegendere Voraussetzung erfüllen: den vollständigen Wegzug aus Deutschland.
Das VZP-Regime entfaltet seine steuerliche Wirkung nur dann, wenn der Gründer Deutschland als steuerlichen Wohnsitz aufgegeben hat. Kein georgisches Steuerprivileg und keine lokale Substanz in Tiflis ändert etwas daran, solange die Person in Deutschland ansässig bleibt. Der Wegzug ist keine Kür, sondern Grundbedingung.
Der Wegzug aus Deutschland: Kein einfacher Schritt
Wer Deutschland verlässt, sollte § 2 AStG kennen. Die sogenannte erweiterte beschränkte Steuerpflicht kann unter bestimmten Umständen noch bis zu zehn Jahre nach dem Wegzug greifen. Betroffen sind insbesondere Personen, die in den letzten zehn Jahren vor Wegzug mindestens fünf Jahre in Deutschland unbeschränkt steuerpflichtig waren und anschließend in ein Niedrigsteuerland ziehen. Georgien gilt steuerrechtlich als Niedrigsteuerland. Das bedeutet: Der Wegzug allein beendet die deutsche Steuerpflicht nicht automatisch und sofort. Welche Konsequenzen im Einzelfall entstehen, hängt von persönlichen Umständen ab und sollte vor dem Wegzug mit einem qualifizierten Steuerberater geklärt werden.
Non-Resident-Status in Georgien
Georgien bietet zusätzlich einen Non-Resident-Status mit Non-Dom-ähnlichen Merkmalen. Unter spezifischen Voraussetzungen ermöglicht dieser eine weitere steuerliche Optimierung für Personen, die nicht dauerhaft in Georgien ansässig sind. Dieser Status ist jedoch kein Selbstläufer. Er erfordert eine eigenständige Compliance-Dokumentation und eine genaue Prüfung der persönlichen Umstände. Wer diesen Weg erwägt, sollte ihn nicht ohne fachkundige Begleitung beschreiten.
Für wen das VZP-Modell realistisch geeignet ist
Drei Profile kommen ernsthaft in Betracht:
Digitale Nomaden, die keinen deutschen Wohnsitz mehr unterhalten und nachweislich keinen gewöhnlichen Aufenthalt in Deutschland haben
Gründer, die dauerhaft nach Georgien umziehen und dort tatsächlich leben, arbeiten und ihre Geschäftsentscheidungen treffen
IT-Unternehmer mit echter operativer Präsenz in Tiflis, einschließlich lokalem Personal und dokumentierten Geschäftsprozessen vor Ort
Wer dagegen dauerhaft in Deutschland wohnen bleiben möchte, für den ist das VZP-Modell strukturell nicht geeignet. In solchen Fällen können andere Strukturen sinnvoller sein. Eine US-LLC etwa bietet je nach individueller Situation eine steuerlich transparente, international anerkannte und banktaugliche Alternative, die ohne Wohnsitzwechsel aufgebaut werden kann.
Rote Flaggen: Wann prüft das deutsche Finanzamt eine georgische Struktur genauer?
Wer die Anforderungen an eine echte georgische Substanz nicht erfüllt, bewegt sich in einem Bereich, den deutsche Betriebsprüfer gezielt unter die Lupe nehmen. Die folgenden Merkmale gelten als klassische Warnsignale.
Briefkastenstruktur ohne operative Präsenz
Kein lokales Personal, kein angemietetes Büro, keine nachweisbaren Geschäftsaktivitäten in Georgien: Wer lediglich eine Adresse registriert hat, aber keine echte Betriebsstruktur vorweisen kann, erfüllt das Profil einer Briefkastenkonstruktion. Deutsche Betriebsprüfer sind mit diesem Muster vertraut und identifizieren es routinemäßig, insbesondere bei Gründern mit Wohnsitz in Deutschland.
Geschäftsleitung und Zahlungsströme laufen über Deutschland
Laufen Banktransaktionen, Kundenkorrespondenz und Vertragsabschlüsse ausschließlich über deutsche Konten, deutsche E-Mail-Adressen oder eine deutsche Wohnadresse, wertet das Finanzamt dies als Indiz für eine inländische Betriebsstätte. Der Registersitz in Tiflis ist dabei unerheblich: Entscheidend ist, wo die Gesellschaft faktisch geführt wird.
§ 42 AO: Missbrauch von Gestaltungsmöglichkeiten
Die sogenannte Substanz-over-Form-Doktrin erlaubt dem Finanzamt, Konstruktionen steuerlich zu ignorieren, die wirtschaftlich unangemessen erscheinen. Konkret: Wenn eine georgische Gesellschaft ausschließlich zur Steuerreduzierung existiert, ohne eigenständige wirtschaftliche Funktion, kann die Finanzbehörde die Struktur nach § 42 AO als Missbrauch qualifizieren und die Besteuerung so vornehmen, als wäre die georgische Gesellschaft nicht vorhanden. Dieser Paragraph ist kein theoretisches Konstrukt, er wird in der Betriebsprüfungspraxis angewendet.
Transfer Pricing bei gemischten Strukturen
Betreibt ein Gründer gleichzeitig eine deutsche und eine georgische Gesellschaft, entstehen zusätzliche Risiken im Bereich der Verrechnungspreise. Leistungen zwischen verbundenen Unternehmen müssen dem Fremdvergleichsgrundsatz entsprechen: Sie müssen so vereinbart sein, wie es fremde Dritte unter vergleichbaren Bedingungen täten. Wer Leistungen zu unrealistischen Konditionen zwischen den eigenen Gesellschaften verrechnet, riskiert steuerliche Korrekturen und Nachforderungen.
Dokumentation ist Pflicht, keine Kür
Das georgische VZP-Modell gewinnt in deutschsprachigen Kreisen an Bekanntheit, und das erhöht die Wahrscheinlichkeit, dass Finanzbehörden solche Strukturen verstärkt prüfen. Wer eine georgische Gesellschaft betreibt, trägt die Beweislast für die wirtschaftliche Substanz. Lückenhafte oder fehlende Dokumentation ist kein Kavaliersdelikt, sondern ein direkter Risikofaktor bei einer Betriebsprüfung.
Jurisdiktionsvergleich: Georgien VZP, US-LLC und andere Strukturen im Überblick
Wer die Risiken einer substanzlosen georgischen Struktur verstanden hat, stellt sich zwangsläufig die nächste Frage: Welche Alternative passt besser zur eigenen Situation?
Georgien VZP: Stärken und klare Grenzen
Das VZP-Modell hat genuine Vorteile. Der 0%-Körperschaftsteuersatz auf ausländische IT-Einnahmen ist real, die Gründungskosten sind gering, und die Verwaltung ist unkompliziert. Für IT-Dienstleister, die ihren Wohnsitz tatsächlich nach Georgien verlegt haben, ist das Regime ein legitimes Instrument.
Sobald der deutsche Wohnsitz bestehen bleibt, kehren sich diese Vorteile um. Die Bankinfrastruktur ist begrenzt; internationale Geschäftspartner und Finanzinstitute kennen georgische Gesellschaften deutlich seltener als US-amerikanische oder westeuropäische Strukturen. Das reduziert die praktische Einsatzfähigkeit der Struktur erheblich.
US-LLC: Andere Logik, andere Reichweite
Eine US-LLC funktioniert nach dem Pass-through-Prinzip: Auf Gesellschaftsebene fällt keine Körperschaftsteuer an; Gewinne werden direkt dem Eigentümer zugerechnet. Für einen nicht in den USA ansässigen Gründer ohne US-Einnahmen entstehen daraus in der Regel keine US-Bundessteuern auf Gesellschaftsebene, wobei die persönliche steuerliche Situation stets separat geprüft werden muss.
Der entscheidende strukturelle Unterschied liegt nicht im Steuersatz, sondern in der Infrastruktur. Eine US-LLC öffnet den Zugang zu US-Geschäftskonten, US-Finanzprodukten und dem amerikanischen Kreditökosystem. Dieses Fundament existiert beim georgischen VZP-Modell nicht in vergleichbarem Umfang. Wer internationale Kunden bedient, mit US-Plattformen arbeitet oder mittel- bis langfristig in den amerikanischen Markt expandieren will, profitiert von einem Reputationsprofil, das georgische Strukturen kaum bieten können.
EIN-Beantragung und laufende Compliance sind handhabbar, müssen aber sauber umgesetzt werden. Wer diesen Prozess kennt, etwa durch den Artikel US-LLC aus Österreich gründen: Rechtsform, Bundesstaat und erster Schritt, erkennt: Die Hürden sind real, aber lösbar.
Entscheidungskriterien im direkten Vergleich
Die richtige Struktur hängt von fünf Faktoren ab:
Wohnsitz: Wer in Deutschland bleibt, sollte keine Steuervorteile durch georgische Gründung erwarten.
Tätigkeit: Das VZP-Regime gilt ausschließlich für IT-Dienstleistungen; die US-LLC ist branchenunabhängig.
Zielmarkt: US-Kunden und US-Plattformen verlangen US-Strukturen.
Bankbedürfnisse: Wer Zugang zu US-Finanzprodukten und aufbaufähigem Geschäftskredit braucht, ist mit einer US-LLC besser positioniert.
Mobilitätsbereitschaft: Das VZP-Modell lohnt sich nur bei echtem Wegzug.
Für Gründer, die in Deutschland ansässig bleiben und international skalieren wollen, ist eine US-LLC häufig die robustere Wahl. TAXXIT Group begleitet diesen Aufbau von der Gesellschaftsgründung über EIN-Beantragung und Bankkonto bis zur laufenden Compliance.
Firmengründung in Georgien: Ablauf, Kosten und realistische Erwartungen
Unabhängig davon, welche Struktur letztlich gewählt wird, stellt sich früher oder später die praktische Frage: Wie läuft eine Firmengründung in Georgien tatsächlich ab, was kostet sie, und wo liegen die realen Hürden?
Registrierung der LLC (შპს)
Die Gründung einer georgischen Gesellschaft mit beschränkter Haftung ist administrativ unkompliziert. Die Registrierung erfolgt über das georgische House of Justice und kann in der Regel innerhalb weniger Werktage abgeschlossen werden. Für die Eintragung werden grundlegende Dokumente benötigt: Gesellschaftsvertrag, Identitätsnachweis der Gesellschafter und eine georgische Adresse. Persönliche Anwesenheit ist für die Registrierung selbst nicht zwingend erforderlich, jedoch empfehlenswert, sobald es um Bankkonten geht.
VZP-Status: Separater Antrag, keine Selbstverständlichkeit
Der Virtual Zone Person-Status wird nicht automatisch mit der Gesellschaftsgründung erteilt. Der Antrag erfolgt separat beim Revenue Service, der georgischen Steuerbehörde. Entscheidend ist die Tätigkeitsbeschreibung: Nur IT-Dienstleistungen für ausländische Kunden qualifizieren. Eine zu breit formulierte oder unklare Leistungsbeschreibung kann zur Ablehnung führen. Eine sorgfältige Prüfung durch einen lokal qualifizierten Berater vor der Antragstellung ist keine Formalität, sondern vermeidet kostspielige Nacharbeiten.
Kosten: Niedrige Einstiegshürde, wachsende laufende Kosten
Die einmaligen Gründungskosten sind im internationalen Vergleich gering. Die eigentliche Kostenkalkulation beginnt jedoch danach. Laufende Buchhaltung, Jahresabschlüsse und lokale Compliance-Anforderungen summieren sich. Wer echte wirtschaftliche Substanz aufbauen will, also Büroräume in Tiflis und lokale Mitarbeiter, muss dies vollständig in die Gesamtrechnung einbeziehen. Eine Struktur, die steuerlich standhalten soll, kostet mehr als die Registrierungsgebühr.
Kontoeröffnung: Zunehmend anspruchsvoll für Nicht-Residenten
Das häufig unterschätzte Hindernis ist das Geschäftskonto. Georgische Banken haben ihre KYC-Anforderungen verschärft. Für Nicht-Residenten verlangen sie zunehmend Nachweise über tatsächliche Geschäftstätigkeit, bestehende Kundenbeziehungen und häufig persönliche Präsenz vor Ort. Eine georgische Gesellschaft ohne funktionierendes Bankkonto ist operativ kaum nutzbar.
Die entscheidende Frage vor der Gründung
Wer die Struktur nur auf dem Papier errichtet, ohne die beschriebene Substanz tatsächlich zu schaffen, trägt das volle Risiko steuerrechtlicher Nachforderungen in Deutschland. Die Gründungskosten sind in diesem Fall nicht das Problem; die potenziellen Steuernachzahlungen und Strafzinsen sind es. Eine nüchterne Kosten-Nutzen-Analyse vor der Gründung ist kein optionaler Schritt, sondern Ausgangspunkt jeder seriösen Entscheidung.
Fazit: Was Gründer jetzt konkret tun sollten
Die Kosten-Nutzen-Analyse vor der Gründung ist der richtige Ausgangspunkt. Das Fazit dieses Artikels lässt sich in einem Satz zusammenfassen: Das georgische VZP-Modell ist ein legitimes Steuerkonstrukt, aber kein universelles Instrument. Es funktioniert nur für Gründer, die ihren steuerlichen Lebensmittelpunkt tatsächlich aus Deutschland herausverlagert haben.
Die Steuerpflicht folgt der Person, nicht der Gesellschaft. Wer in Deutschland wohnt, bleibt in Deutschland unbeschränkt steuerpflichtig, unabhängig davon, wo seine Gesellschaft registriert ist. Eine georgische LLC mit VZP-Status ändert daran nichts. Sie schützt vor georgischer Körperschaftsteuer auf ausländische Einnahmen, nicht vor dem deutschen Finanzamt.
Was jetzt der richtige nächste Schritt ist
Vor jeder Gründungsentscheidung steht eine ehrliche Bestandsaufnahme: Wo lebe ich tatsächlich? Wo werden Geschäftsentscheidungen getroffen? Bin ich bereit, meinen Lebensmittelpunkt zu verlagern? Diese Fragen bestimmen, welche Struktur steuerrechtlich trägt.
Der erste Schritt ist deshalb nicht die Firmengründung, sondern eine qualifizierte Beratung durch einen international erfahrenen Steuerberater. Die persönliche Wohnsitzsituation, die Art der Tätigkeit und die langfristige Mobilitätsbereitschaft entscheiden darüber, welche Jurisdiktion sinnvoll ist und welche Risiken entstehen.
Welche Alternativen Gründer prüfen sollten
Wer international skalieren will, ohne seinen deutschen Wohnsitz aufzugeben, sollte verschiedene Jurisdiktionen strukturiert vergleichen. Eine US-LLC bietet dabei für viele internationale Unternehmer eine robuste Grundlage: globale Bankakzeptanz, Zugang zum amerikanischen Finanzökosystem, skalierbare Infrastruktur und ein starkes Reputationsprofil gegenüber internationalen Kunden und Partnern.
Die US-LLC ist steuerlich transparent und ersetzt keine individuelle Steuerplanung. Aber sie öffnet Türen, die eine georgische Gesellschaft in dieser Form nicht bietet: US-Geschäftskonten, Business Credit, Zugang zu amerikanischen Finanzprodukten und eine Unternehmensstruktur, die langfristig international funktioniert.
Wie TAXXIT Group dabei unterstützt
TAXXIT Group begleitet internationale Gründer beim strukturierten Aufbau eines US-amerikanischen Finanzfundaments, von der LLC-Gründung über die EIN-Beantragung und Kontoeröffnung bis zur langfristigen Unternehmensstrategie. Unser Ansatz endet nicht bei der Registrierung, sondern beginnt dort.
Für steuerliche Fragen zur deutschen oder georgischen Situation empfehlen wir ausdrücklich die Konsultation eines qualifizierten internationalen Steuerberaters. Die hier dargestellten Informationen sind allgemeiner Natur und ersetzen keine individuelle rechtliche oder steuerliche Beratung.